ЖКО кезіндегі сақтандыру даулары
25 сәуір 2012 Оқу: 4 мин Қаралымдар: 2 041
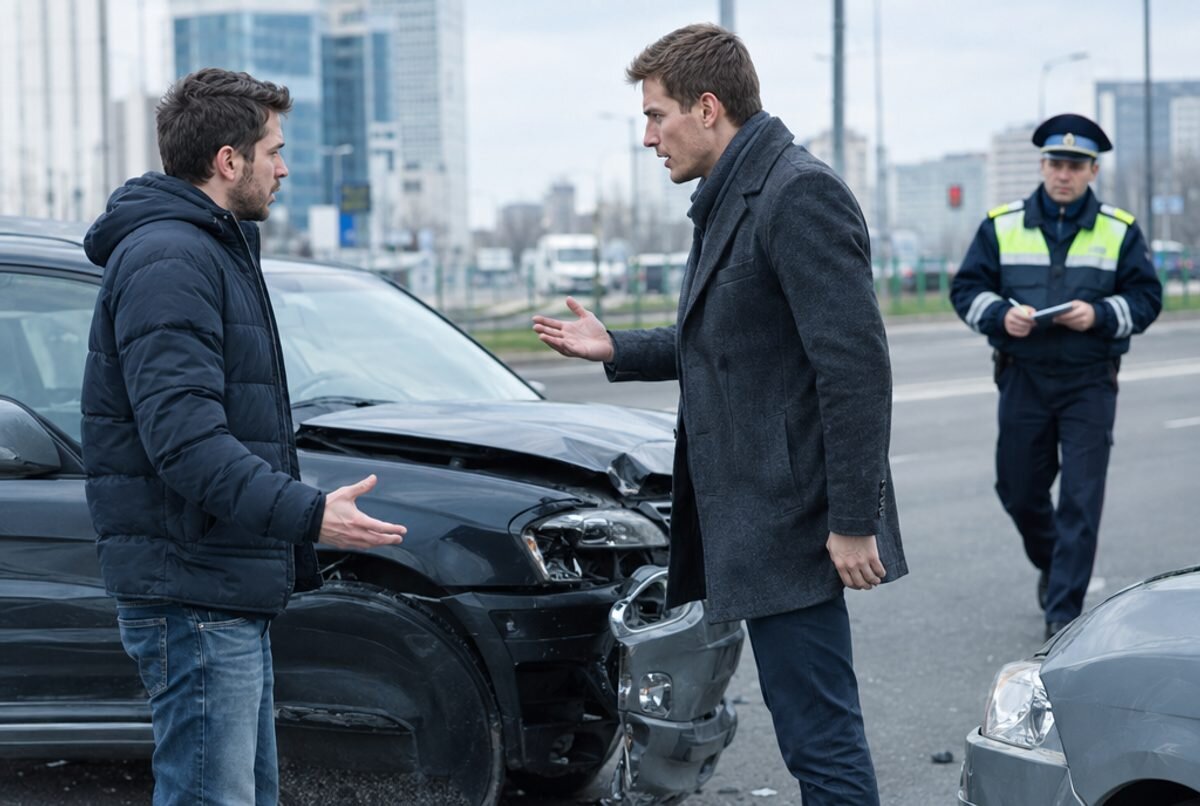
Сақтандыру компаниясының сақтандыру өтемін төлеуден бас тартуына дау айту көбінесе ЖКО құжаттарын бұрмалаумен байланысты болады.
Бүгінгі таңда сақтандыру дауларының ең көп тараған түрі — ЖКО бойынша даулар. Сақтандыру компаниясының сақтандыру өтемін төлеуден бас тартуына дау айту көбіне ЖКО бойынша құжаттардың бұрмалануымен байланысты болады.
Бұл ретте сақтандыру компаниялары заңгерлерінің басты қателігі — ГИБДД-ның кейбір қызметкерлерінің адалдығына сену. Мәселен, сақтандырушының өкілдері соттың ГИБДД-дан жол-көлік оқиғасы фактісінің растамасын сұратуы туралы жиі өтінішхат береді. Негізгі қате мынада: сақтандырушы ГИБДД-ның бір қызметкерлері ЖКО туралы құжаттарды бұрмалаған басқа қызметкерлерін әшкерелеуге көмектеседі деп сенеді.
Шын мәнінде, азаматтық іс бойынша сот сауалын алған кезде сот сауалын «ұстап алатын» ГИБДД қызметтерінің басшылары өз бағыныштыларын жиі жасырып, сақтандырушының ұстанымын толығымен жоққа шығаратын «қажетті» жауап дайындайды.
Осындай жағдай сақтандыру объектілерін ұрлау немесе зақымдау туралы істер бойынша ІІО алдын ала тергеу органдарына жіберілген сауалдар бойынша да орын алуы мүмкін. Милиция қызметкерлері осы қылмыстық іс (анықтау, әкімшілік материал) бойынша барлық әрекеттердің мерзімінде, барлық іс жүргізу нормалары мен қолданыстағы заңнаманы сақтай отырып жүргізілгенін сотқа дәлелдеу туралы ғана қамқорлық жасайды. Осылайша, олар өз мүдделерін қорғай отырып, бір мезгілде сақтанушының ұстанымын қолдайтын болады.
Аталған құрылымдар жұмысының «ас үйінің» ерекшеліктерін білмеген жағдайда, сақтандырушы заңгері дұрыс тұжырымдап, ойластырған сауал қарсы тарапқа жалған жауап құрастыруға, сондай-ақ алдағы тексеру болған жағдайға басқа құжаттарды «тазалап» қоюға көмектеседі.
Ұсынымдар:
1. Сақтанушы өз әрекеттері дәлелденбейді деп есептейтін, сақтандыру алаяқтығы жасалды деген күдік туындаған кезде, қылмыстық іс қозғауға бастамашылық жасап, кейіннен жасырын дәлелдемелерді табуға мүмкіндік беретін тергеу әрекеттерін жүргізген дұрыс;
2. Дәлелдемелерді басқа қызметтер, мысалы, жоспарлы тексерулер, ревизиялар жүргізетін қызметтер арқылы алуға тырысу керек;
3. Сауалдарды жасау кезінде нақты тұлғалар мен оқиғалар туралы сұрақтардан аулақ болу қажет. Мысалы, «2011 жылғы 12 тамызда Москвич-2141 м.н. О 555 АН автомобилімен ЖКО болған-болмағанын хабарлауыңызды сұраймын» деудің орнына: «2010 жылғы 12 тамызда болған ЖКО туралы хабарлауыңызды сұраймын». деп көрсеткен жөн.
№ 4 қақтығыс. «Сақтандырушы және сараптама мекемесі»
Мемлекеттік те, коммерциялық та сараптама мекемелері бір міндетті – арнайы білімді қолдану арқылы сот пен тергеуге ақиқатты анықтауға көмектесуді шешуге арналған сияқты. Алайда, өкінішке қарай, сарапшыны «қажетті» қорытынды жасауға қаржылай көндіру тәжірибесі Әділет министрлігінің сот сараптамасы зертханаларында да, Ресей ІІМ-нің сараптама-криминалистикалық басқармаларында да, жеке сараптама фирмаларында да кеңінен орын алған.
Іс жүзінде сақтандырушы үшін жағымсыз оқиғалар дамуының бірнеше нұсқасы бар:
Бірінші нұсқа – сақтанушы сотқа жүргізіліп қойған зерттеумен (сараптамамен) келіп, оны дәлелдеме ретінде ұсынады. Көбінесе сақтанушы сараптаманың өзін төлеумен қатар сарапшының «қызметтеріне» де ақы төлеген. Келісесіз бе, сақтанушыға өз ұстанымының негіздемесі ретінде «дұрыс емес» сараптаманы ұсынудың мәні жоқ.
Екінші нұсқа – сақтанушы сараптаманы нақты сарапшыда немесе нақты мекемеде жүргізу туралы өтінішхат береді. Көбінесе сақтанушы таныс сарапшыны тауып қойған, енді оның міндеті – сот зерттеуді дәл осы сарапшыға тапсыруы.
Үшінші нұсқа – сақтандырушы сараптаманы әдетте жүргізілетін мекемеде жүргізу туралы өтінішхат береді. Сараптама мекемесінің «тарихымен» таныс емес сақтандырушы сарапшыларды бейтарап, объективті және құзыретті мамандар деп санап, оларға соқыр сенетін жағдайлар болады.
Алайда көптеген мысалдар көрсеткендей, кейбір сарапшылар сараптамалық зерттеудің өзінің процестің басқа қатысушылары үшін «ғылыми түсініксіздігін», сондай-ақ көрінеу жалған қорытынды бергені үшін толық жазасыздықты (оны әлі дәлелдеу керек!) пайдаланып, өздерінің «серіктестеріне» тиімді тұжырымдар жасайды.
Мысал.
Мәселен, бір іс бойынша сақтанушыға сақтандырушының нақты сараптама мекемесінде сотқа дейінгі сараптама жүргізбек екені белгілі болды. Сақтандырушының өкілі зерттеу сұрақтарының аясын, сондай-ақ материалдарды ұсыну уақытын нақтылау үшін сарапшыға барды. Сақтандырушы өкілімен әңгіме барысында сарапшы барлық бар материалдардың түпнұсқаларын беруді сұрады, сондай-ақ сақтандырушының сотта қолданатын дәлелдеріне қатысты орынсыз әуестік танытты. Сақтандырушының өкілі кездесуден кейін осы сарапшыда зерттеу жүргізуден бас тарту туралы шешім қабылдады және дұрыс болып шықты. Кейіннен дәл осы сарапшыны сақтанушы тарапы өз құқықтық ұстанымын негіздеу үшін шақырды.
Ұсынымдар:
1. Сараптамалық зерттеу тағайындау кезінде беделі нашар және қызметкерлері адал емес мекемелерге жүгінбеу керек.
2. Егер сақтанушы сараптамалық зерттеуді жүргізіп қойса, басқа сараптама мекемесінде екінші сараптама тағайындау қажет.
3. Егер сақтанушы сараптаманы нақты сарапшыда жүргізуді талап етсе, зерттеуді басқа мекемеде, мүмкін сот қалауы бойынша жүргізу туралы мәселе қою керек.
4. Сақтанушы мен сарапшының бейресми кездесулері мен әңгімелері болған жағдайда сарапшыға қарсылық білдіру немесе сараптама мекемесі басшысының атына шағым дайындау керек.
5. Сараптамалық зерттеу жүргізу бойынша кез келген даулы мәселеде кәсіби сарапшыларды тарта отырып, комиссиялық сараптама жүргізуді талап ету қажет.
Біз мүдделер қақтығысының кейбір ықтимал түрлерін ғана қарастырдық, шын мәнінде олар әлдеқайда көп болуы мүмкін. Сақтандыру компаниясының өкілі сақтандыру дауының басынан бастап сот талқылауына тартылған әрбір субъектінің қандай мүдделерді көздейтінін нақты түсінуі тиіс. Бұл қателік жібермеуге және істі ұтуға көмектеседі.